
「木造住宅は火事に弱いから、火災保険料が高いって本当?」
木造住宅を所有している、または購入を検討している方は、火災保険料について不安に思うことがあるかもしれません。確かに、木造住宅は鉄筋コンクリート造の建物に比べて火災リスクが高いとされ、保険料も高くなる傾向があります。
しかし、木造住宅だからといって、必ずしも高額な保険料を払い続ける必要はありません。この記事では、火災保険料を決める「構造級別」の仕組みと、木造住宅の保険料を安くする方法を解説します。
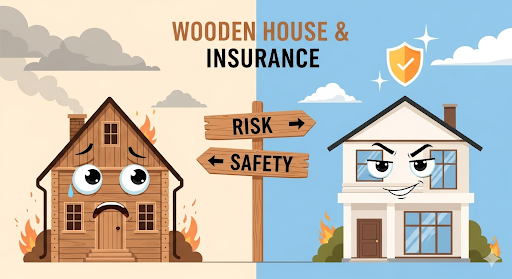
火災保険料を左右する「3つの構造級別」とは?
火災保険料は、建物の構造によって決まる「構造級別」で大きく変わります。
- M構造(マンション構造):
- 例: 鉄筋コンクリート造、コンクリートブロック造
- 特徴: 耐火性が最も高く、火災リスクが低いため、保険料が最も安くなります。
- T構造(耐火構造):
- 例: 軸組工法で耐火性のある建物(省令準耐火建物)など
- 特徴: M構造よりは劣るものの、一般的な木造住宅より火災に強いため、保険料も安くなります。
- H構造(非耐火構造):
- 例: 上記に該当しない、一般的な木造住宅
- 特徴: 火災リスクが最も高いとされ、保険料が一番高くなります。
構造級別を正確に確認する重要性
ご自身の家がどの構造級別に該当するかは、建築時の仕様書や設計図などで確認できます。
- T構造なのにH構造で契約していませんか?: 最近建てられた木造住宅は、火災に強い**「省令準耐火建物」**に該当し、T構造として扱われることが多いです。H構造で契約している場合、T構造に訂正するだけで保険料が安くなります。
木造住宅の火災保険料を安くする方法
構造級別以外にも、保険料を安くする方法はあります。
- 長期契約にする: 火災保険は、1年契約よりも5年や10年の長期契約にする方が、1年あたりの保険料が割引になります。
- 不要な補償を外す: 「水災補償」など、リスクが低いと判断できる補償を外すことで、保険料を節約できます。
- 耐火・耐震割引を利用する: 建物の耐火・耐震性能に応じて、保険料が割引になる制度があります。
最適なプランを探すなら「一括比較サービス」
木造住宅の火災保険は、構造や築年数、適用可能な割引制度など、様々な要素が複雑に絡み合います。
火災保険の一括比較サービスを利用すれば、これらの情報を入力するだけで、複数の保険会社から最適なプランをまとめて比較できます。
「木造住宅だから高い」と諦めずに、まずは一括比較サービスであなたの家に合ったプランを探してみませんか?

コメント